Кешбэк 2026, или как я нашёл +15 тысяч рублей в месяц
Друг после сквоша между делом сказал, что получает 7% кешбэка на рестораны, — и я понял, что моя схема карт устарела. Рассказываю, откуда берётся кешбэк, почему в 2026 году банки стали скупее и как я пересобираю свои карты, чтобы найти дополнительные деньги для инвестиций.
Дисклеймер: этот текст написан человеком для человека. ИИ я использовал только для создания таблиц и иллюстраций, обработки моего голоса в текст, поиска информации в сети, тщательно всё проверяя. Носит публицистический характер и не является индивидуальной инвестиционной рекомендацией. Ваше мнение может не совпадать с автором, и это нормально.
Недавно я играл в сквош с другом в Москве. После игры он как бы вскользь упомянул, что получает через ВТБ 7% кешбэка на рестораны. Я заглянул в свой кешбэк и, честно говоря, взгрустнул. Понял, что моя схема, похоже, уже устарела.
В этом эссе я хочу поговорить о такой недооценённой вещи, как кешбэк. Я расскажу, какая картинка была у меня в голове и как она поменялась, почему банки в 2026 году стали заметно скупее, и как я на своём примере прямо сейчас пересобираю систему карт и нахожу дополнительные деньги для инвестиций.
Я сформулировал принципы, связанные с кешбэком, и уверен, вы возьмёте что-то и для себя. И если действительно дожмёте этот вопрос, то сможете найти в кешбэке деньги для инвестиций.
Моя схема: много лет одно и то же
Начну с простой схемы, которую я использую уже много лет. Я пользуюсь Т-Банком. Сразу оговорюсь: за рекламу мне никто не платит, пишу как есть для друзей.
Деньги, предназначенные для повседневных расходов, лежат у меня на дебетовой карте, и на них начисляется процент на остаток. Пока ключевая ставка ЦБ остаётся высокой, это вполне ощутимые деньги: 10–12% годовых (прямо сейчас 10% на накопительном у меня), то есть условно около 1% в месяц.
А трачу я при этом с кредитной карты. Укладываюсь в льготный период и каждый месяц просто перевожу деньги с дебетовой карты на кредитную, закрывая долг. Получается, что одни и те же деньги работают дважды: пока лежат на дебетовой карте, приносят процент, а когда я расплачиваюсь кредиткой, приносят кешбэк.
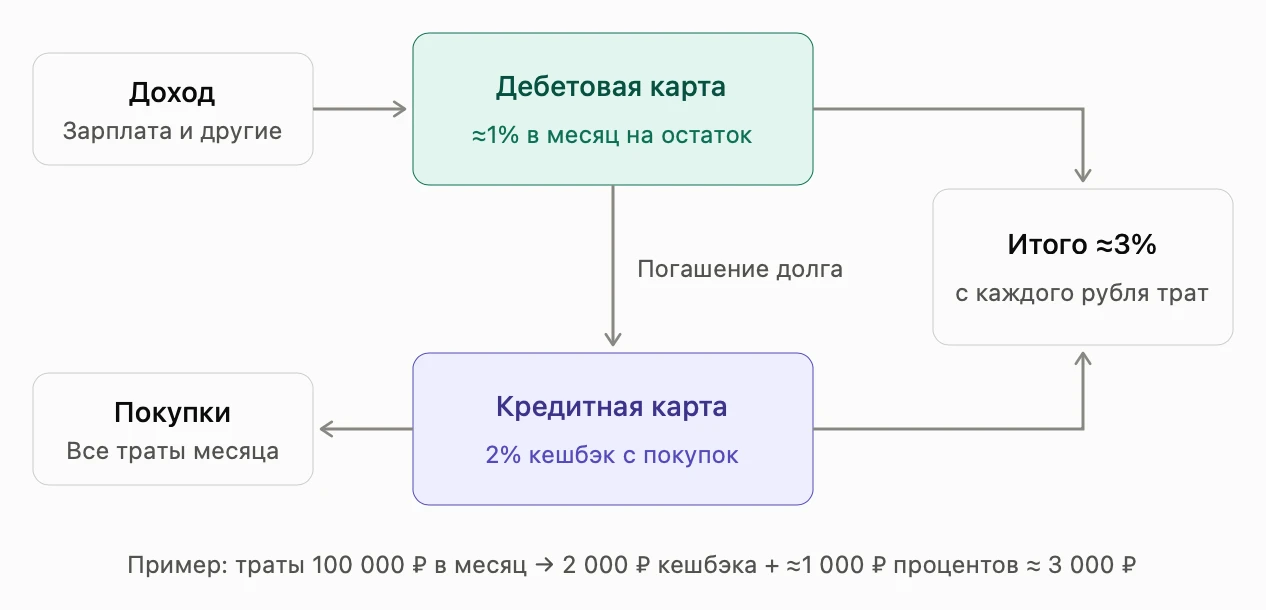
Об этой схеме я часто рассказывал, возможно, вы тоже о ней слышали. В сумме выходит около 3% на все расходы: процент на остаток плюс повышенный кешбэк, который начисляется мне милями. В среднем за год милями набирается на авиабилеты туда и обратно на несколько человек где-нибудь по России или даже в Тай.
Мне казалось, что это хороший результат. Но с удивлением я обнаружил, что 2–3% на расходы это вообще не потолок. Это только пол, от которого можно и нужно отталкиваться.